
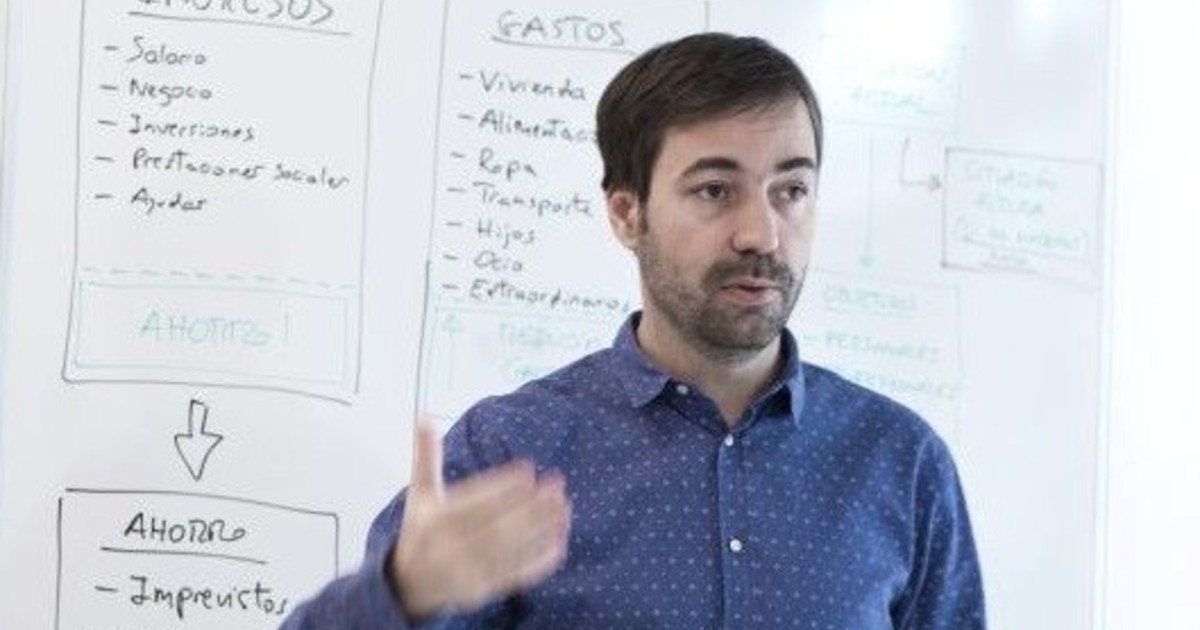
Con una esperanza de vida que ya supera los 84 años en España, la vejez ha dejado de ser un horizonte lejano para convertirse en un desafío de planificación integral. Expertos como el economista Eduard Conti advierten que la longevidad exige una estrategia financiera rigurosa que trascienda la mera percepción de la pensión pública. Casos como el de Victoria Salas o Pere Pich demuestran que sentarse a auditar los números reales —ingresos, gastos y patrimonio neto— no solo permite anticipar contingencias, como los costes de salud o cuidados, sino que transforma la incertidumbre del futuro en una libertad basada en el control consciente de los recursos.
La principal motivación para muchos ciudadanos, como la psicóloga Mercedes Garfio, es evitar convertirse en una carga económica para sus hijos. Esta previsión implica superar el miedo a envejecer y tomar decisiones críticas, incluso después de los 55 años, como la creación de fondos de ahorro propios o la contratación de hipotecas que aseguren un hogar estable. La clave reside en la anticipación: estructurar el capital en parcelas destinadas al día a día, a imprevistos y a objetivos a largo plazo, garantizando que el dinero no pierda poder adquisitivo frente a la inflación.
Finalmente, el sector financiero destaca la necesidad de ‘poner el dinero a trabajar’ mediante inversiones adaptadas a un perfil sénior. A pesar de la tradicional aversión al riesgo en este segmento, Conti sugiere diversificar el patrimonio a través de productos de bajo riesgo como Letras del Tesoro o fondos monetarios, siempre bajo asesoramiento independiente. Al final, como señala la experiencia de los protagonistas, una gestión financiera activa después de los 65 años no es solo una cuestión de números, sino el camino más seguro hacia una vejez digna, autónoma y, sobre todo, tranquila.